Tipinis lietuvio investicinis portfelis atrodo gana nuspėjamai: butas nuomai, galbūt antras, kelios pozicijos akcijų rinkoje arba fondas per pensijų kaupimą. Ši struktūra ilgą laiką atrodė pakankama — nekilnojamasis turtas augo, akcijų rinkos generavo grąžą, o infliacija laikėsi žemai. Tačiau pastarieji metai parodė, kad abu šie turto segmentai gali kristi vienu metu, palikdami investuotoją be jokios apsaugos.
Profesionalai šią problemą sprendžia seniai — pridėdami turto klases, kurios juda nepriklausomai nuo pagrindinių rinkų. Geretti Gold klientų duomenys rodo tą pačią tendenciją: vis daugiau pirkėjų ateina ne iš kolekcininkų rato, o iš žmonių, kurie tiesiog nori, kad ne visas jų turtas priklausytų nuo to paties ekonominio ciklo.
Koreliacijos problema
Diversifikacijos esmė — turėti turtą, kurio vertės judėjimas nesutampa su kitų portfelio dalių. Problema ta, kad nekilnojamasis turtas ir akcijos dažnai reaguoja į tuos pačius makroekonominius veiksnius: palūkanų normas, vartotojų pasitikėjimą, kredito prieinamumą. Kai centrinis bankas kelia palūkanas, krenta ir būsto paklausa, ir akcijų vertinimai — o tai yra būtent tas scenarijus, nuo kurio investuotojas norėtų būti apsaugotas.
Obligacijos tradiciškai buvo tas trečiasis ramstis, tačiau pastaraisiais metais ir jos prarado dalį savo stabilizuojančios galios — ypač kai infliacija viršijo palūkanų normas ir obligacijų kainos krito kartu su akcijomis.
Taurieji metalai — viena iš nedaugelio kategorijų, kuri istoriškai rodo neigiamą arba žemą koreliaciją su akcijų rinkomis. Kai 2008 metais akcijos krito trisdešimt procentų, auksas pakilo penkis. Kai 2020 metais rinkos patyrė staigų smūgį, auksas per metus pabrango dvidešimt šešis procentus eurais.
Koks vaidmuo tenka auksui portfelyje
Aukso funkcija portfelyje nėra generuoti grąžą — tam yra akcijos ir verslas. Aukso paskirtis — sumažinti bendrą portfelio svyravimą ir apsaugoti nuo scenarijų, kuriuose visos kitos turto klasės nukenčia vienu metu: geopolitinės krizės, valiutų nuvertėjimas, bankų sistemos sutrikimai.
Analitikai, tiriantys optimalią aukso dalį investiciniame portfelyje, dažniausiai rekomenduoja 5–15 procentų. Mažesnė dalis neturi reikšmingo poveikio, didesnė — pradeda riboti bendrą portfelio augimą gerais laikotarpiais.
„Auksas portfelyje veikia kaip draudimas — tikimės, kad nereikės, bet kai prireikia, džiaugiamės turėję,” komentuoja investicijų strategijos analitikas. „Žmonės, kurie 2008-aisiais ar 2020-aisiais turėjo 10 procentų aukso, patyrė žymiai mažesnį bendrą portfelio nuosmukį nei tie, kurie pasitikėjo vien akcijomis ir nekilnojamuoju turtu.”
Fizinis turtas prieš popierinį
Ne visas auksas portfelyje vienodas. Aukso ETF, ateities sandoriai ir sertifikatai suteikia ekspoziciją kainos judėjimui, tačiau nesuteikia fizinio valdymo. Kai kuriais scenarijais — bankų krizė, infrastruktūros sutrikimai — popierinis auksas gali tapti neprieinamas būtent tada, kai jo labiausiai reikia.
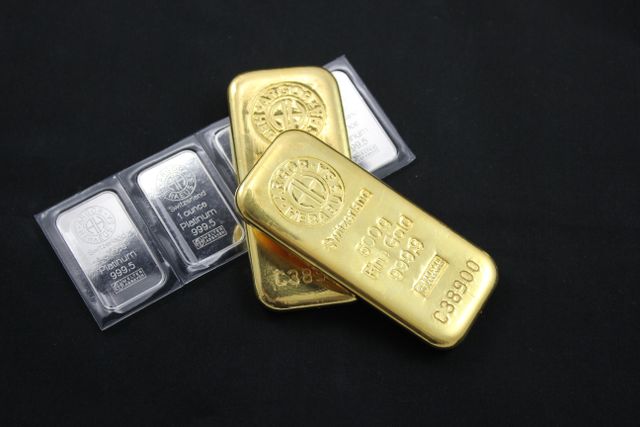
Dėl šios priežasties dalis investuotojų renkasi fizinį formatą. Investicinio aukso kaina atspindi tą pačią pasaulinės biržos kotiruotę kaip ir ETF, tačiau fizinis metalas suteikia papildomą saugumo sluoksnį — jis nepriklauso nuo trečiųjų šalių infrastruktūros ir yra prieinamas net tada, kai finansų sistema patiria sutrikimų.
Tarp fizinių formų savo nišą užima monetos. Populiarios auksinės monetos investavimui pasižymi tuo, kad jas lengviau paskirstyti, parduoti dalimis ir laikyti skirtingose vietose — tai praktiškas pranašumas, palyginti su vienu dideliu luitu. Keli mažesni vienetai, saugomi atskirai, sumažina koncentracijos riziką — tai tas pats principas, kurį taiko profesionalūs turto valdytojai.
Dažnai užduodami klausimai
Koks minimalus portfelis, kuriam prasminga pridėti aukso? Griežtos ribos nėra, tačiau praktikoje aukso pozicija tampa reikšminga, kai bendras portfelis viršija 10 000–15 000 eurų. Mažesnėms sumoms vieną monetą galima traktuoti kaip ilgalaikį taupymą, o ne kaip portfelio diversifikacijos priemonę.
Ar aukso kaina svyruoja taip pat stipriai kaip akcijų? Trumpuoju laikotarpiu aukso kaina gali svyruoti 10–20 procentų per metus. Tačiau ilguoju — dvidešimties ir daugiau metų — aukso kainos trajektorija buvo stabiliai kylanti, o svyravimai mažesni nei daugumos akcijų rinkų. Tai reiškia, kad kuo ilgiau laikote, tuo mažesnė tikimybė prarasti.
Ar verta laukti, kol aukso kaina nukris? Bandymas sugauti žemiausią tašką dažnai baigiasi tuo, kad žmogus apskritai neperka. Populiari alternatyva — reguliarus pirkimas fiksuota suma, paskirstant kainos riziką per laiką. Tokią strategiją taiko ir daugelis institucinių investuotojų.
Ar fizinis auksas laikomas alternatyvia investicija mokesčių prasme? Investicinis auksas neapmokestinamas PVM Europos Sąjungoje. Pardavimo pelno apmokestinimas priklauso nuo nacionalinių taisyklių ir laikymo trukmės. Lietuvoje tai reguliuojama pagal gyventojų pajamų mokesčio įstatymą.
Kodėl portfelio struktūra svarbi labiau nei bet kuris vienas turtas
Nė viena turto klasė nėra tobula visomis aplinkybėmis. Akcijos auga ekonomikos pakilimo metu, nekilnojamasis turtas generuoja nuomos pajamas, obligacijos stabilizuoja. Fizinis auksas atlieka savo funkciją būtent tada, kai kiti instrumentai silpnėja. Portfelis, kuriame yra bent kelios nepriklausomos turto klasės, ilgainiui atlaiko daugiau nei tas, kuris remiasi vienu ar dviem stulpais — ir būtent tai rodo ne nuomonės, o dešimtmečių duomenys.